Decidir co-corretagem imobiliária exige critérios objetivos para evitar tempo desperdiçado e risco de comissão dividida que nunca chega. Neste artigo você encontra uma matriz simples de quatro perguntas que ajuda a avaliar qualquer proposta de parceria antes de aceitar ou recusar.
Por que uma matriz evita decisões por impulso
Quando chega uma proposta de co-corretagem, a tentação é dizer sim rápido para não perder o imóvel. O problema é que muitas parcerias consomem visitas, fotos, follow-up e ainda deixam o corretor sem receber no final. Uma matriz transforma essa avaliação em processo rápido e repetível, em vez de depender de feeling do momento.
O corretor que usa critérios claros consegue recusar com segurança parcerias ruins e concentrar energia nas que realmente valem. Isso reduz o número de canos e libera agenda para captação própria. O objetivo não é recusar tudo, mas filtrar com base em dados que você já possui no primeiro contato.
Como montar a matriz de quatro perguntas
A matriz funciona como um checklist de quatro itens. Cada resposta recebe pontuação simples: 2 pontos para sim forte, 1 ponto para parcial e 0 para não. No final, some os pontos. Acima de 6 pontos a co-corretagem vale o esforço; entre 4 e 6 exige negociação de termos; abaixo de 4 é melhor recusar. Esse sistema é rápido de aplicar por telefone ou mensagem.
Você pode registrar as respostas em qualquer bloco de notas do celular. O importante é responder antes de marcar a primeira visita conjunta. Assim evita o custo de deslocamento e tempo que muitas vezes não retorna.
As quatro perguntas da matriz
O imóvel tem exclusividade ou está em carteira aberta?
Exclusividade muda completamente o risco da co-corretagem. Quando o imóvel está em carteira aberta, outro corretor pode aparecer com comprador e levar a comissão inteira. Se a resposta for carteira aberta, a parceria só compensa se o corretor proponente já tiver comprador qualificado em andamento.
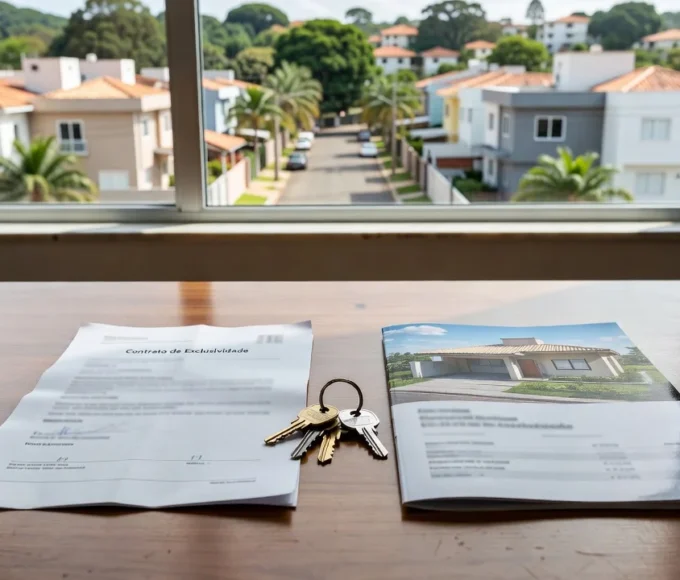
Peça para ver o contrato de exclusividade ou a autorização de venda assinada. Se o proprietário autorizou vários corretores sem controle, a chance de confusão aumenta. Nesse caso, exija que a divisão só ocorra se o seu cliente for o primeiro a apresentar proposta aceita.
O corretor parceiro tem histórico de pagamento confiável?
Verifique rapidamente se o colega já fechou co-corretagem com outros profissionais da sua região. Uma mensagem discreta para dois ou três corretores conhecidos costuma trazer informação útil. Quem atrasa ou tenta renegociar comissão depois do fechamento costuma ser conhecido no mercado.
Se o corretor é novo na praça ou você nunca ouviu falar, peça referência de pelo menos uma transação recente. Corretor que recusa dar referência já entrega sinal de alerta. Histórico ruim não significa má intenção, mas aumenta o risco de dor de cabeça na hora de dividir.
A divisão de comissão compensa o tempo e o risco?
Calcule o tempo estimado que a co-corretagem vai demandar: visitas, fotos, divulgação, follow-up e eventual negociação. Compare com o valor que você receberia se captasse o mesmo imóvel sozinho. Quando a divisão cai abaixo de 30% do valor total da comissão, o esforço só vale se o imóvel for de alta liquidez e o comprador já estiver pronto.
Considere também o custo de oportunidade. Cada hora gasta nessa parceria é uma hora que não está captando ou atendendo sua carteira própria. Se o cálculo mostrar retorno baixo, negocie uma divisão mais favorável ou recuse.
O lead ou cliente está alinhado com sua expertise?
Verifique se o perfil do comprador ou do imóvel combina com os imóveis que você costuma fechar. Quando o cliente pede algo fora da sua região de atuação ou exige conhecimento técnico que você não tem, o risco de erro aumenta. Nesse caso, a co-corretagem pode gerar retrabalho ou até reclamação depois.
Peça detalhes sobre o comprador antes de aceitar. Se o parceiro não souber informar prazo, perfil financeiro ou urgência, a parceria tende a emperrar. Prefira propostas em que você consegue contribuir com algo concreto desde o primeiro dia.
Exemplo prático de pontuação
Suponha que você receba proposta para co-corretagem de um apartamento em bairro que você atende. O imóvel tem exclusividade (2 pontos), o corretor parceiro já fechou com colega seu no ano passado (2 pontos), a divisão fica em 40% (1 ponto) e o comprador é investidor que você já atendeu antes (2 pontos). Total: 7 pontos. Aceite e combine por escrito o cronograma de visitas.
Em outro caso, o imóvel está em carteira aberta (0 pontos), o corretor é desconhecido (0 pontos), a divisão é 25% (0 pontos) e o lead é de outra cidade (1 ponto). Total: 1 ponto. Recuse educadamente e sugira que o colega trabalhe sozinho ou procure outro parceiro.
Checklist rápido antes de responder
- Anote as quatro respostas no celular antes de marcar qualquer visita.
- Peça prova de exclusividade ou autorização por escrito.
- Confira histórico de pagamento com pelo menos dois colegas.
- Calcule tempo estimado versus comissão esperada.
- Verifique se o perfil do cliente combina com sua carteira.
- Registre por mensagem o percentual combinado e as condições de pagamento.
Depois de aplicar a matriz algumas vezes, o processo vira automático e você perde menos tempo com propostas que não fecham. O segredo é manter o critério mesmo quando a agenda está mais fraca.
Conte nos comentários como você costuma avaliar propostas de co-corretagem e quais critérios já te salvaram de dor de cabeça. Acompanhe o Imobuzz para mais táticas práticas de captação e negociação.