Quando uma contraproposta inclui a condição de financiamento, o maior risco é o vendedor interpretar isso como insegurança e desistir da negociação. Este artigo mostra como estruturar a contraproposta com condição suspensiva de financiamento de forma clara, registrar tudo por escrito e apresentar o tema sem gerar desconfiança, protegendo tanto o fechamento quanto a sua comissão.
Preparando a contraproposta com a condição de financiamento
Antes de redigir qualquer contraproposta, é preciso alinhar internamente quais pontos do comprador serão mantidos e quais serão ajustados. A condição de financiamento entra nesse pacote como cláusula suspensiva, ou seja, o negócio só se concretiza se o banco liberar o crédito. Deixar essa informação solta ou verbal gera ruído.
Reúna primeiro os dados do imóvel, o valor negociado e o percentual de entrada que o comprador realmente possui. Com esses números em mãos, defina o prazo razoável para a aprovação do financiamento antes de apresentar a contraproposta ao vendedor. Esse preparo evita que você seja surpreendido por objeções no meio da conversa.
Redigindo o texto que protege todas as partes
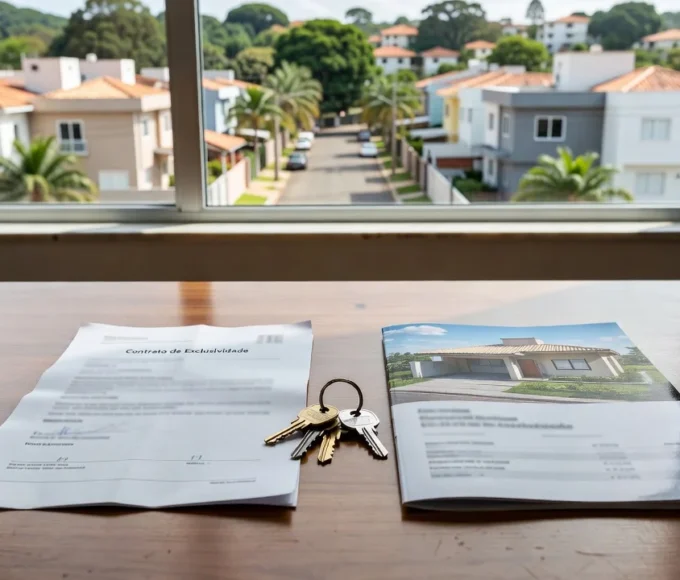
O documento da contraproposta precisa deixar explícito que a condição de financiamento é suspensiva e não uma mera expectativa. Use linguagem objetiva, sem rodeios, e inclua prazos e consequências caso a aprovação não ocorra. Isso reduz interpretações diferentes entre as partes.
Elementos essenciais no documento
Todo texto deve conter identificação completa do imóvel, valor total, forma de pagamento com destaque para a parte financiada, prazo máximo para apresentação da carta de aprovação e cláusula de devolução de eventuais valores caso o financiamento seja negado. Esses itens formam a base que impede discussões posteriores.
Exemplo de cláusula para copiar e adaptar
Uma forma prática é inserir algo como: “A presente contraproposta está condicionada à aprovação do financiamento bancário no valor de X, com prazo de até 30 dias para apresentação da carta de aprovação. Caso não ocorra, as partes ficam liberadas sem ônus.” Adapte os números e prazos conforme o caso concreto antes de enviar.
Apresentando a contraproposta ao vendedor
A forma como você expõe a condição de financiamento faz toda diferença. Em vez de começar pela ressalva, comece pelo que já está acordado e só depois mencione a condição como etapa natural do processo. Essa ordem ajuda o vendedor a ver o negócio como avançado, não como arriscado.
Script sugerido para conversa ou mensagem: “Fechei com o comprador no valor que discutimos. Ele vai dar 20% de entrada e financiar o restante. A proposta está condicionada à aprovação do banco, que costuma sair em até 30 dias. Se não aprovarem, a gente volta à estaca zero sem prejuízo para você. O que acha de seguirmos com essa estrutura?”
Lidando com objeções sobre o financiamento
Objeções aparecem principalmente quando o vendedor já sofreu com propostas que “morreram no banco”. Tenha respostas prontas que reconheçam a preocupação e tragam dados de controle, sem prometer aprovação.
Objeção comum: “E se o banco negar?” Resposta: “Se negar, o comprador perde o sinal ou a gente cancela sem custo para você. Por isso registramos tudo por escrito e só avançamos depois da carta de aprovação.”
Outra objeção frequente: “Prefiro comprador com dinheiro à vista.” Resposta: “Entendo. Nesse caso o valor seria menor, porque o comprador à vista costuma pedir desconto maior. Com financiamento conseguimos chegar mais perto do seu preço pedido. Quer que eu mostre os dois cenários lado a lado?”
Formalizando o registro para evitar perda de comissão
Registrar a contraproposta por escrito, com aceite do vendedor, é o que protege sua comissão caso surja outra proposta ou o vendedor tente contornar o corretor. Guarde cópia assinada ou print do aceite no WhatsApp com data e horário.
Além do documento principal, envie um resumo por e-mail ou mensagem confirmando os pontos acordados, inclusive a condição suspensiva. Esse segundo registro serve como backup caso o arquivo principal precise ser atualizado.
Acompanhando o processo até a aprovação
Depois da assinatura da contraproposta, crie um cronograma simples com o vendedor: data de entrega dos documentos ao banco, data prevista para análise e data limite para resposta. Compartilhe esse cronograma para que o vendedor sinta que o processo está sob controle.
Marque follow-ups semanais curtos, apenas para informar andamento. Essa rotina evita que o vendedor fique ansioso e comece a ouvir outras propostas. Quando a carta de aprovação chega, atualize o contrato final com a condição já cumprida.
Qual foi a última contraproposta com condição de financiamento que você apresentou? Conte nos comentários como lidou com a objeção do vendedor e quais ajustes faria depois de ler este roteiro. Acompanhe o Imobuzz para mais táticas práticas de negociação imobiliária.